O Que É Preciso Para Vencer em Pagamentos Internacionais: A História da Nossa Série A de $94M
OpenFX
Em maio de 2025, saímos do modo furtivo com US$ 8 bilhões em volume de pagamentos anualizado. Em fevereiro de 2026, havíamos ultrapassado US$ 45 bilhões.
A receita cresceu 10 vezes.
Nossos clientes confiam em nós. Em média, os clientes ativados movimentam 3 vezes o volume de transações inicial em até 90 dias após a integração.
No sexto mês, são 7 vezes.
Esta semana anunciamos que captamos US$ 94 milhões em nossa Série A liderada por personalidades proeminentes do espaço tradicional da web2 e do emergente web3: Accel, Atomico, Lightspeed Faction, M13, Northzone e Pantera.
Nada disso aconteceu por acaso, mas porque fizemos uma aposta há dezoito meses que se mostrou correta.
O que construímos
Os pagamentos transfronteiriços falham porque os sistemas de pagamento domésticos não se comunicam entre si. O UPI da Índia processa dezenove bilhões de transações por mês. O PayNow de Singapura, o PromptPay da Tailândia, o InstaPay das Filipinas – todos são instantâneos dentro de suas fronteiras, mas uma transferência “instantânea” em Manila ainda pode levar dias para chegar a Bangkok. Os sistemas domésticos são extraordinários, mas as conexões entre eles ainda têm meio século de idade.
Uma história semelhante pode ser contada na América Latina, MENA e em todo o mundo – canais domésticos de alta velocidade que desmoronam quando a moeda cruza as fronteiras.
O que é necessário em todos estes casos é um tecido conjuntivo, uma infraestrutura para fornecer liquidez que não dependa de redes de correspondentes bancários lentas e caras – canais programáveis que liguem os canais de um país aos de outro.
Construímos uma plataforma que oferece tudo isso com base em uma tecnologia que talvez você já conheça.
Stablecoins e a comoditização dos canais de pagamento
A indústria de pagamentos com stablecoins passou os anos de 2024 e 2025 em uma corrida para construir canais mais rápidos. Todos alegavam "liquidação instantânea", cada demonstração de produto começava com a velocidade.
Sabíamos que o setor estava certo e errado. As stablecoins poderiam ajudar a unir os mercados monetários fragmentados que assolavam o financiamento transfronteiriço, mas achávamos que o seu foco na blockchain era demasiado estreito: o que acontece quando os “canais” são rápidos o suficiente?
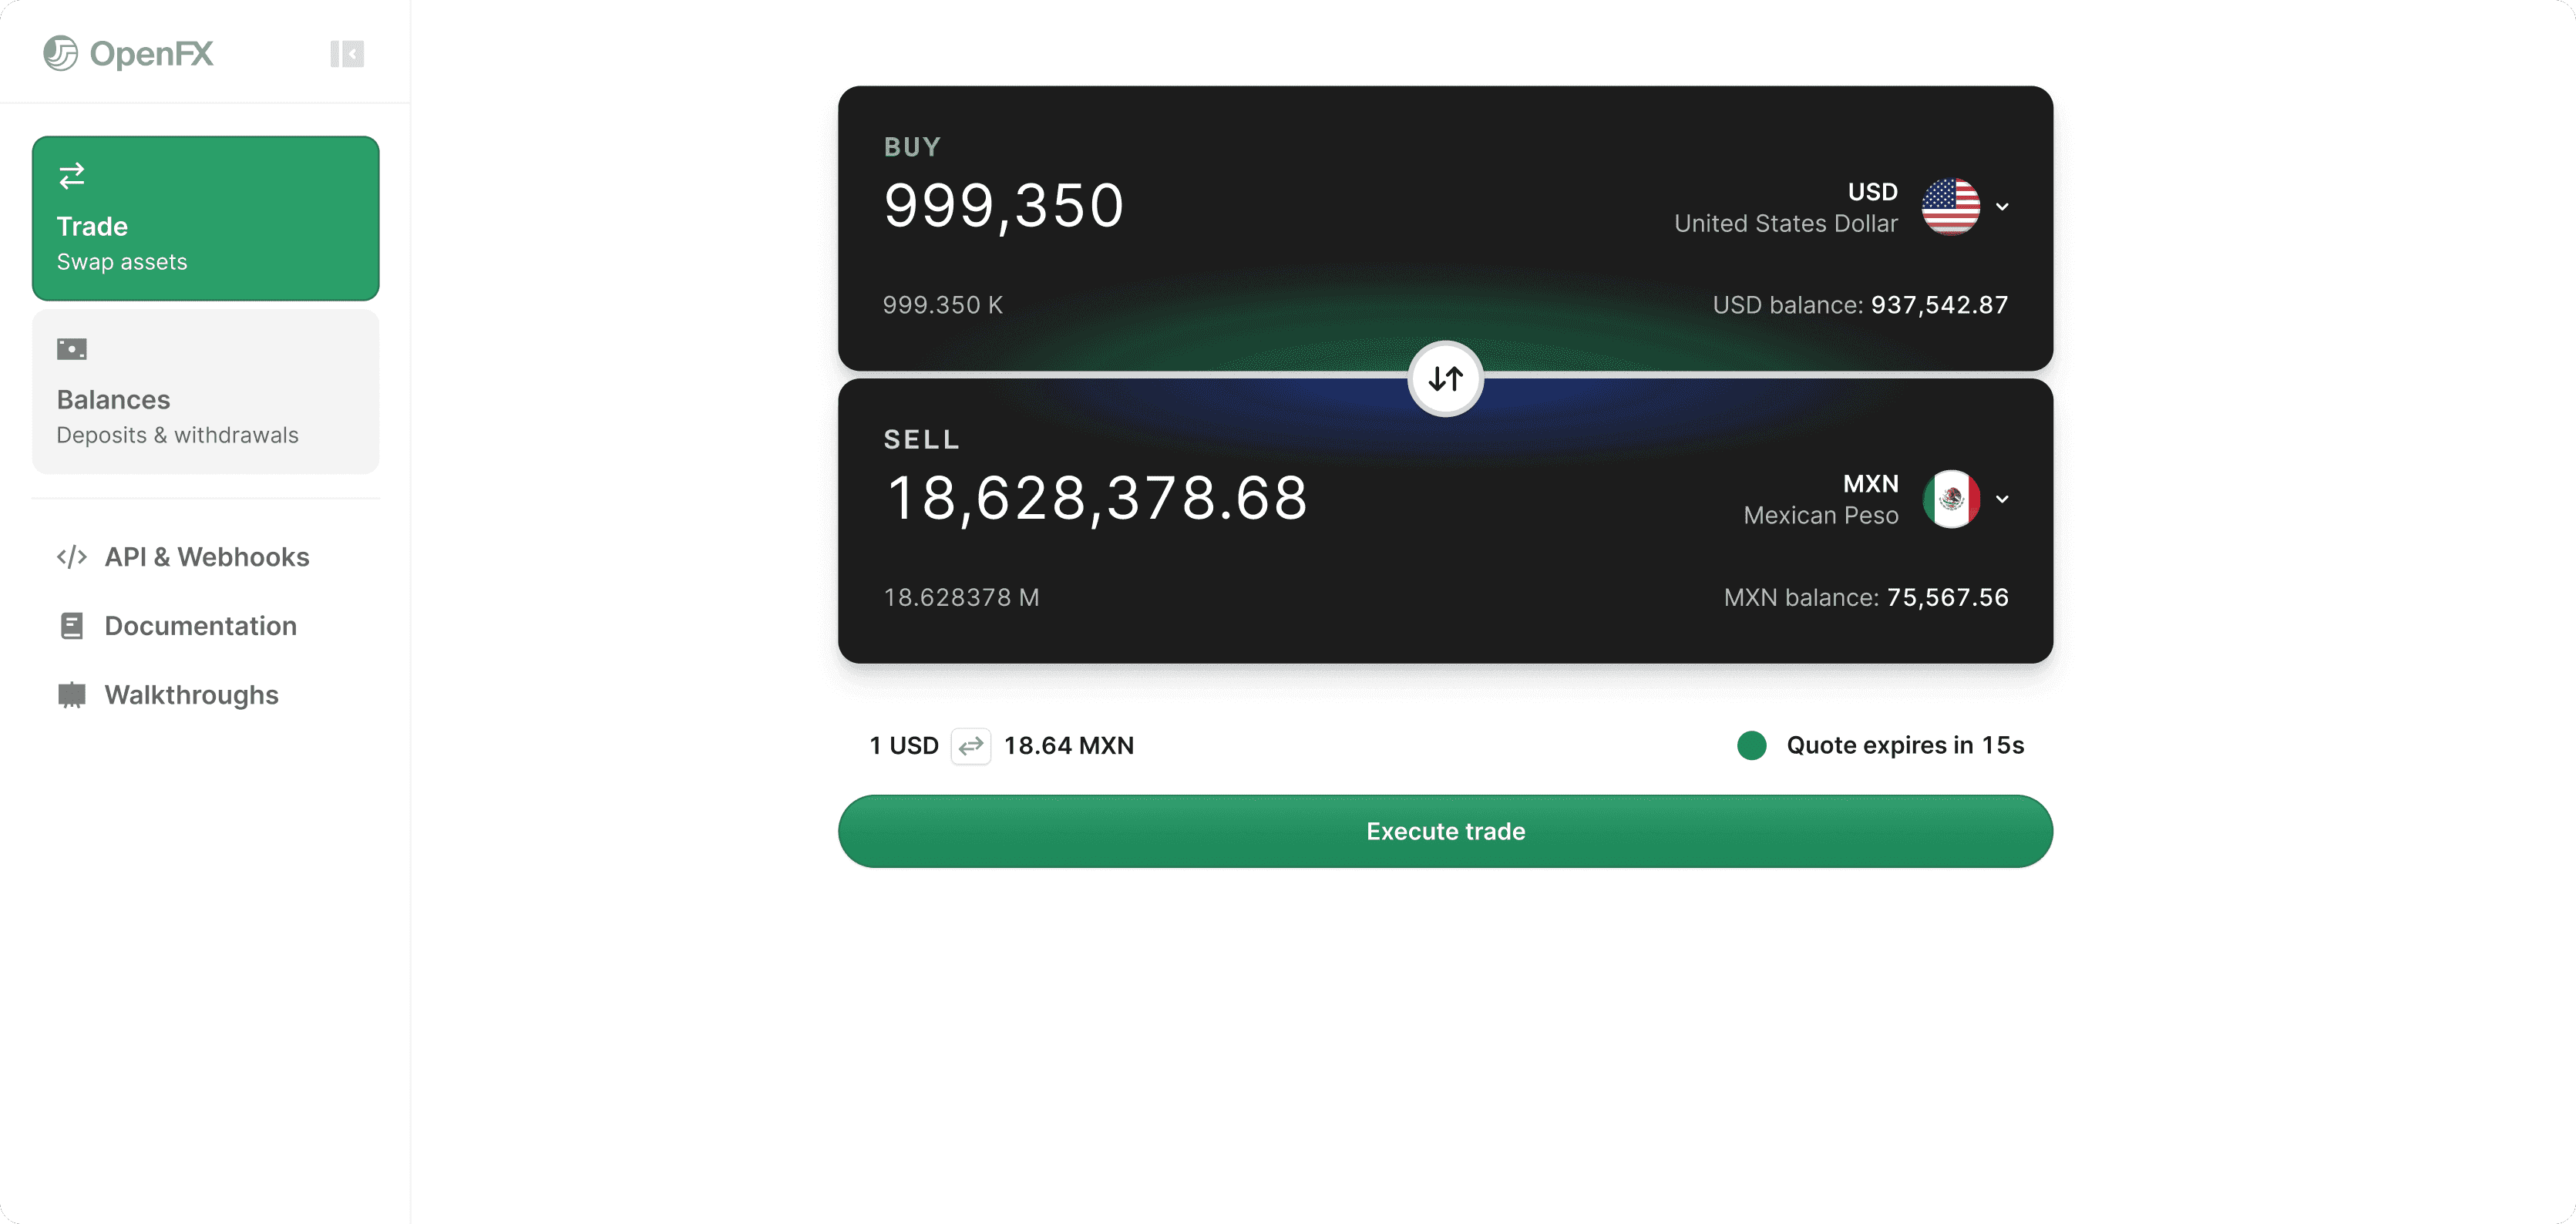
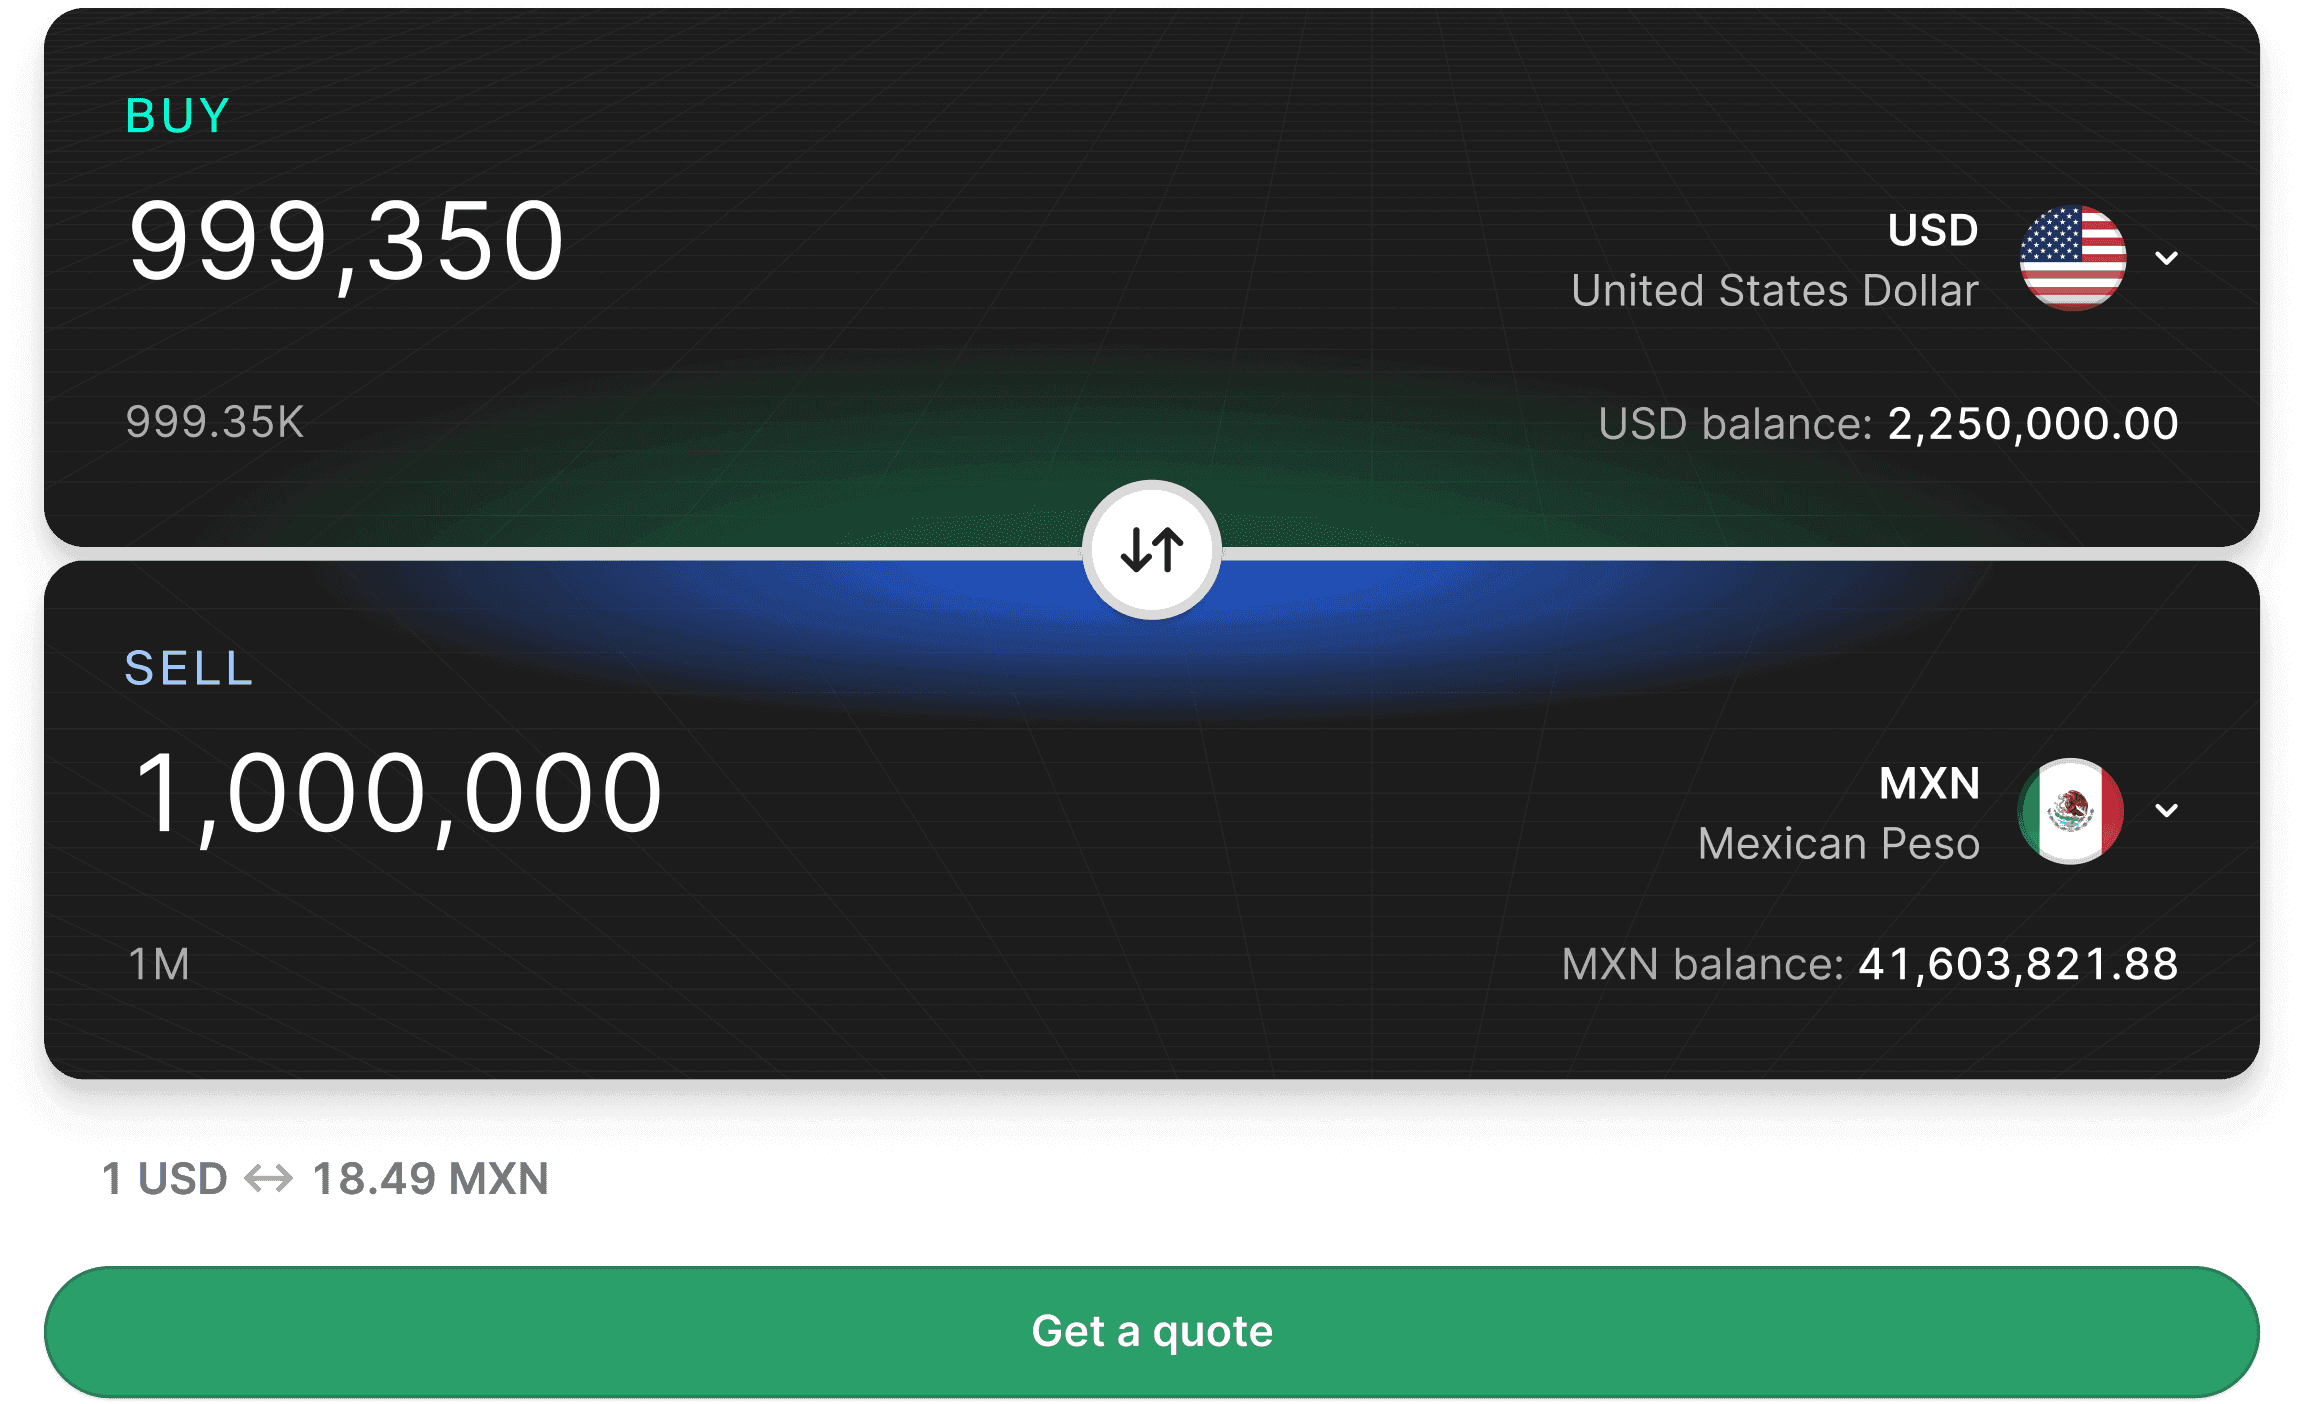
Mover USDC de uma carteira para outra agora leva segundos, essa infraestrutura já foi comoditizada. Mas uma CFO em Nova York não precisa de stablecoins transferidas entre carteiras, ela precisa de cinquenta milhões de dólares de reais brasileiros entregues na conta bancária de um fornecedor antes de segunda-feira.
A transferência via blockchain é apenas uma etapa desse processo – a menor delas.
Descobrimos que a verdadeira restrição era sempre a **liquidez, e a capacidade operacional para implantá-la de ponta a ponta em todo o mundo. Se você conseguir resolver a liquidez, tudo o mais acontecerá naturalmente: liquidação mais rápida, custos mais baixos, entrega confiável independentemente da escala. Para conseguir isso, optamos por desviar a nossa atenção da blockchain e direcioná-la para todo o ciclo de vida do pagamento:
coleta de moeda fiduciária
análise de conformidade (compliance)
conversão para stablecoins (on-ramping)
conversão para a moeda local
condução pelos canais de pagamento de destino
entrega em uma conta bancária
Queríamos tornar possível uma tesouraria verdadeiramente programável.
Expansão para a América Latina (LATAM)
A América Latina tornou-se o teste.
Lançamos os corredores de peso mexicano, real brasileiro e peso argentino no segundo semestre de 2025. Estes não são mercados simples. A Argentina ainda sofre com uma inflação extrema. O sistema regulatório do Brasil é complexo e os relacionamentos bancários por lá podem levar anos para serem estabelecidos. Os volumes de remessas para o México são enormes, mas a qualidade da execução varia muito entre os provedores.
Escolhemos esses corredores porque são difíceis. Se a nossa tese se sustentasse sob esse tipo de pressão, sabíamos que se sustentaria em qualquer lugar.
Em seis semanas, a LATAM tornou-se a nossa região de maior volume. Tivemos sucesso em grande escala, onde tantos outros players ainda lutavam com provas de conceito.
O crescimento não foi impulsionado pela concorrência de preços ou por gastos com marketing, mas sim por uma proposta de valor simples que as equipes de tesouraria entenderam imediatamente: poderíamos entregar liquidez globalmente de forma tão rápida e confiável quanto eles conseguiriam movê-la domesticamente.
Exatamente o que os PSPs e provedores de remessas na região precisavam, o que entendemos por causa da forma como construímos nossa organização.
Construído para escalar
O mercado tradicional de pagamentos transfronteiriços tem apresentado desempenho insatisfatório há décadas, em parte porque a infraestrutura foi projetada a partir de um único ponto de vista.
A rede de correspondentes bancários foi construída de fora para dentro a partir de Nova York e Londres – modelo de conexões radiais (hub e spoke), com os centros decidindo como as ramificações deveriam funcionar. Esse tipo de arquitetura sempre tem pontos cegos. Não entende por que um banco brasileiro opera da maneira que opera, ou o que acontece quando o dinheiro cai nos canais domésticos das Filipinas. E também não se importa, desde que os “mercados que importam” continuem funcionando a todo vapor.
Não queríamos repetir esse erro.
Temos membros de equipe em Miami, Londres, Dubai e Bangalore. Os nossos diretores regionais são das regiões que atendem. Não temos uma sede única, somos distribuídos por design.
Os sistemas de pagamento falham nas extremidades locais. Você não pode antecipar essas falhas a partir de uma sede a dez mil milhas de distância.
Seguimos essa mesma lógica na seleção dos investidores ao lado dos quais estamos construindo esta empresa. Assim como queremos uma organização que reúna as perspectivas de especialistas de todo o mundo, queremos uma que conecte os insights de investidores tanto do mundo cripto quanto do mundo financeiro tradicional:
A Pantera está no mercado de cripto desde que o Bitcoin estava a US$ 65.
A Northzone apoiou o Klarna antes que a maioria das pessoas entendesse o que era um neobanco.
Latif Peracha, da M13, passou anos na interseção entre ambos, observando a infraestrutura de stablecoin amadurecer enquanto as finanças tradicionais tentavam entender o que isso significava.
Niklas Zennström, da Atomico, construiu o Skype substituindo a infraestrutura de telecomunicações legada. Ele reconhece a mesma jogada quando a vê.
Escolhemos investidores que conseguem enxergar além de “cripto versus finanças tradicionais (tradfi)”. As stablecoins por si só não resolverão estes problemas. Os relacionamentos bancários por si só não os resolverão. A resposta exige ambos: canais que se movem na velocidade das criptos, com a profundidade institucional e a integração local que só surgem após anos de construção de confiança com bancos, reguladores e redes de pagamento.
Expansão para o Sudeste Asiático
Se os nossos resultados na LATAM validaram a tese, o Sudeste Asiático é onde a codificamos.
A Ásia apresenta uma contradição. A região contém alguns dos sistemas de pagamento domésticos mais avançados do planeta: UPI, PayNow, PromptPay, InstaPay. É um lugar onde a liquidação instantânea dentro das fronteiras está essencialmente resolvida, mas a movimentação transfronteiriça de dinheiro muitas vezes ainda é tão lenta quanto sempre foi, porque nenhum desses sistemas se comunica entre si. A região continua fragmentada, com dezenas de governos diferentes lutando para criar protocolos que funcionem juntos.
Este é exatamente o tipo de problema que fomos criados para resolver. Estamos lançando em Singapura, Hong Kong e Filipinas. Ambientes regulatórios diferentes, todos com o mesmo problema subjacente: a necessidade de liquidez profunda em corredores onde a infraestrutura existente deixa a desejar.
Tesouraria Programática: O caminho a seguir
Há uma versão das operações de tesouraria que ainda não chegou totalmente, mas que já conseguimos vislumbrar daqui.
Hoje, mover cinquenta milhões de dólares além-fronteiras significa fazer login na Bloomberg, verificar a taxa à vista, ligar para um gerente de relacionamento, negociar uma cotação, confirmar essa cotação e esperar dias enquanto a transação passa por cadeias de correspondentes. Humanos fazendo ligações telefônicas durante o horário comercial, operadores enviando dinheiro pelo mundo a partir de chats do Telegram, infraestrutura projetada quando as máquinas de fax eram o que havia de mais moderno.
Isso está mudando. Os sistemas de tesouraria estão se tornando automatizados. Em breve, serão baseados em agentes. Quando se espera que o software gerencie fluxos de caixa às 3h de um domingo, as APIs que ele chama precisam estar prontas.
Estamos construindo para esse futuro, onde o dinheiro se move tão facilmente quanto uma mensagem de texto e a “tesouraria programática” deixa de ser um termo da moda para se tornar a maneira mais rápida e confiável de mover dinheiro pelo mundo.
Nossa captação de US$ 94 milhões
Realizamos esta rodada de captação para acelerar o que já está funcionando.
O capital será destinado ao aprofundamento dos corredores da LATAM, à expansão para o Sudeste Asiático e à continuidade da construção da infraestrutura regulatória e da experiência regional que tornam possível a liquidez de nível institucional em todo o mundo.
Também nos ajudará a desenvolver nossas ferramentas programáticas e de agentes, capacitando os clientes a expandirem seus negócios de forma mais rápida e eficiente.
A captação em si é menos importante do que o que ela representa: é um enorme voto de confiança de que a tese que formulamos há dezoito meses sobre os rumos deste mercado está correta. A confiança que construímos com nossos clientes não é um acaso, mas um sinal de que estamos avançando na direção certa.
Para uma análise mais detalhada de onde a OpenFX começou e de como acreditamos que o sistema financeiro global poderá ser daqui a dez anos, leia a Carta do Fundador.
Compartilhar artigo
Leia outros artigos
Mantenha-se informado com nossos artigos mais recentes sobre lançamentos de moedas, tendências de FX institucional e liquidez global.